Itaú Pay, NuPay e a disputa por quem consegue comprar online
Por Ivan Fernandes · Edição de 2 de novembro de 2026
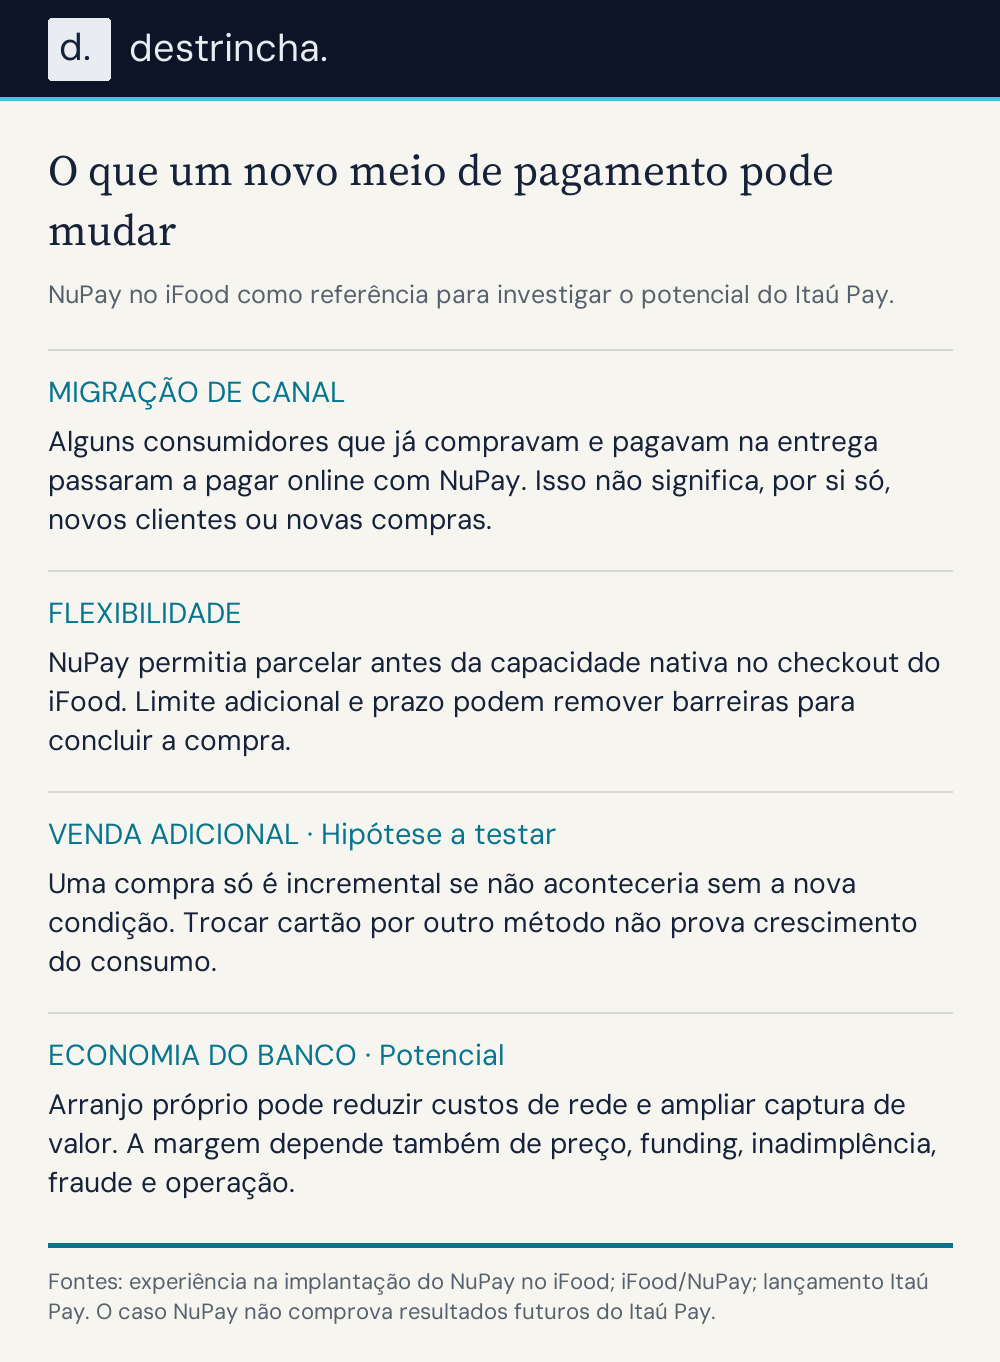
Um novo meio de pagamento pode mudar a forma de comprar. Pode permitir que alguém passe a pagar online, encontre limite para comprar ou distribua o pagamento ao longo dos meses. É um dos motivos pelos quais acho payments tão empolgante: além de processar transações, ampliar aceitação e melhorar a experiência, podemos incluir consumidores na jornada de pagamento e otimizar a operação de um negócio. O lançamento do Itaú Pay me chamou a atenção justamente por essa combinação entre experiência, crédito e distribuição.
Vi algo nessa direção quando implantamos o NuPay no checkout do iFood. Alguns consumidores que antes pagavam na entrega passaram a pagar online. Durante muito tempo, o NuPay também foi o único método que permitia parcelar a compra naquele checkout, antes de o iFood oferecer essa possibilidade de forma nativa. Observamos uma parcela importante de consumidores utilizando o parcelamento.
Nesse parcelamento com juros, o Nubank monetizava crédito no checkout de um estabelecimento parceiro. O iFood oferecia o ambiente da compra; o banco oferecia o financiamento ao consumidor. O pagamento também se tornava um canal de distribuição de crédito. A receita de juros vinha acompanhada do custo de captação e do risco de inadimplência.
Eram pessoas que já compravam no iFood e passaram a pagar de outra maneira. Essa distinção importa: migrar o pagamento para o online e gerar uma compra adicional são efeitos diferentes. Mas o primeiro já mostra que a escolha do meio de pagamento pode mudar o comportamento do consumidor.
Itaú Pay: o crédito também faz parte da experiência
O Itaú Pay estreia na Decolar e permite concluir a compra pelo aplicativo do banco, sem digitar os dados do cartão na loja. A proposta combina saldo em conta, crédito, possibilidade de limite adicional e parcelamento estendido para clientes elegíveis. O Itaú reúne relacionamento bancário, análise de risco e a infraestrutura da Rede. A expansão para outros parceiros foi anunciada para os próximos meses. [1]
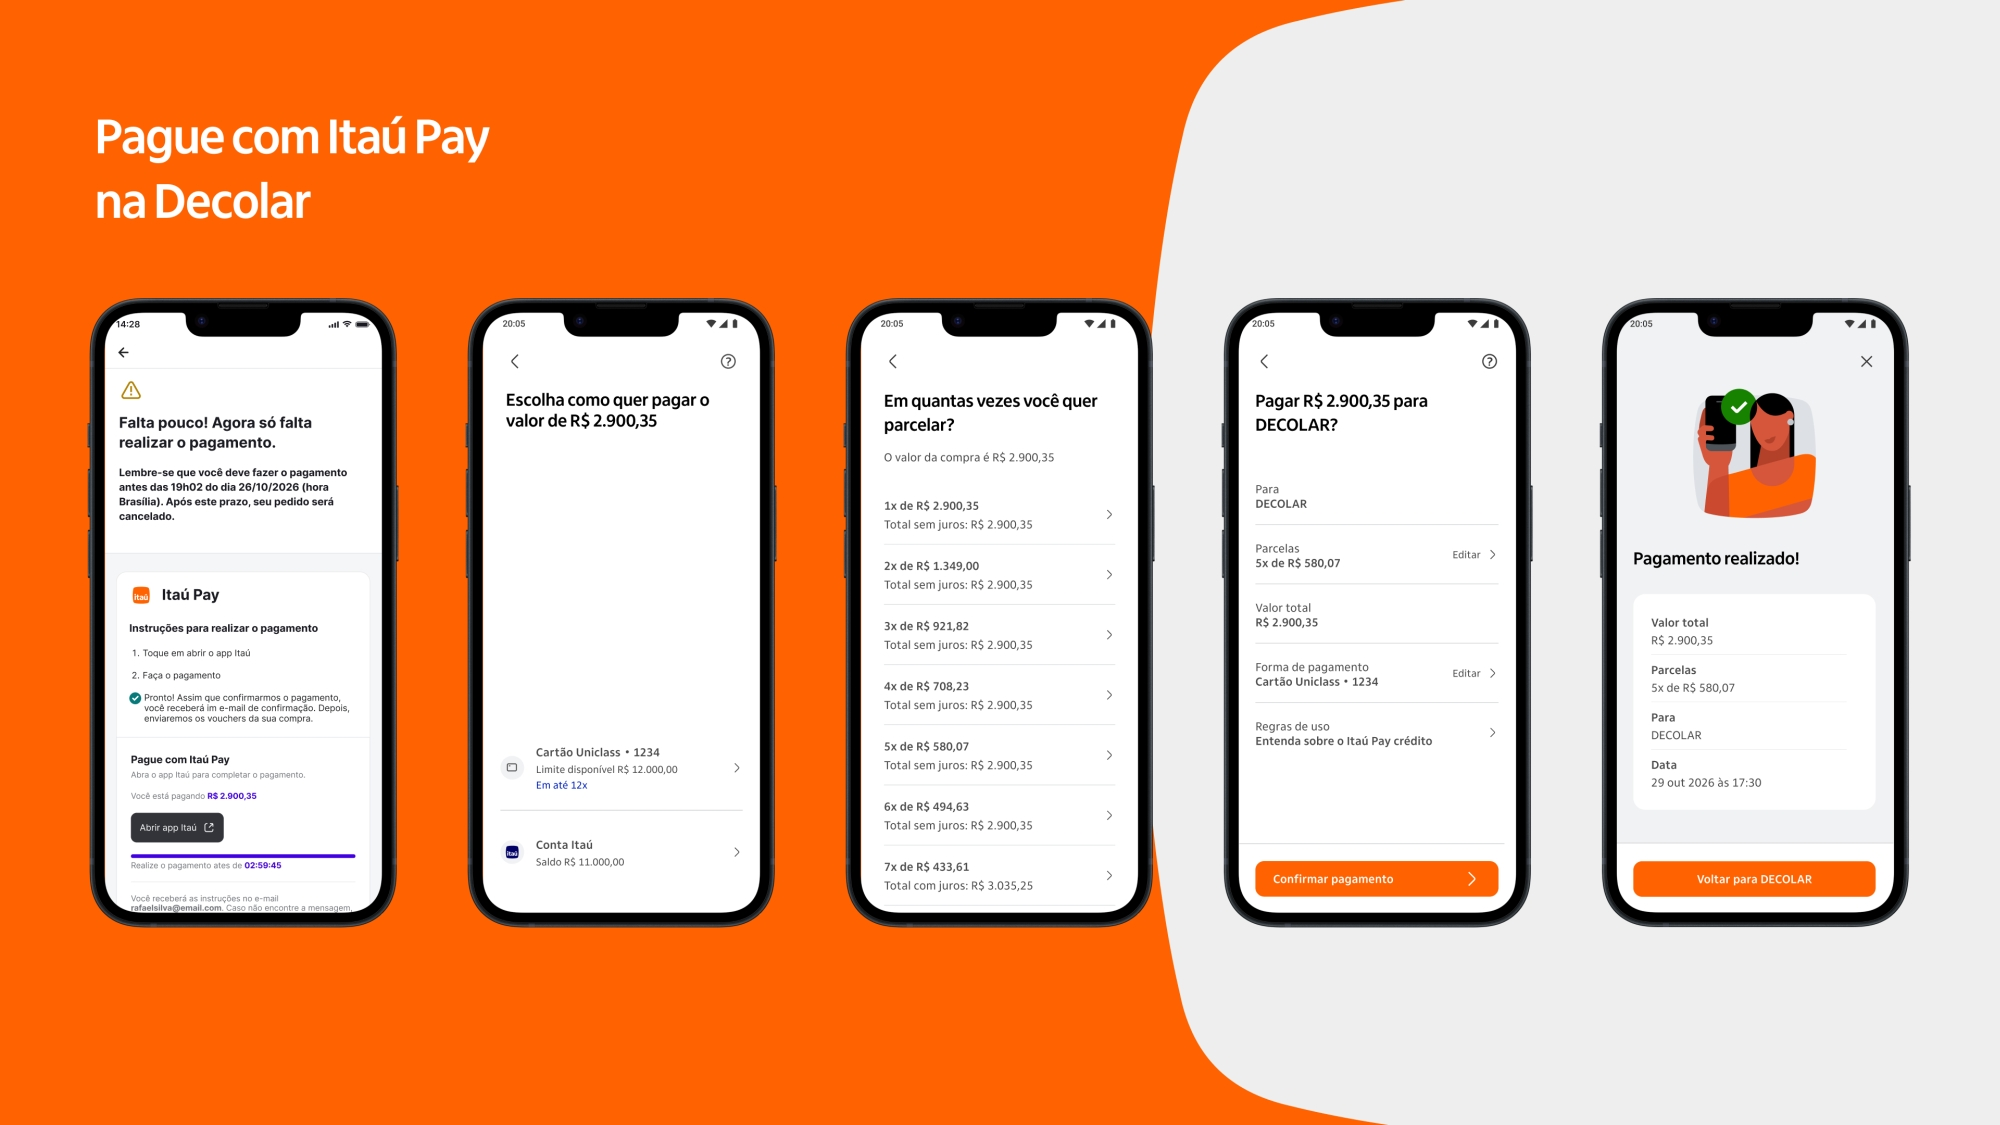
O paralelo com o NuPay ajuda a entender o potencial. No iFood, o Nubank podia oferecer limite adicional para aquela compra e permitir parcelamento. Essas funcionalidades também estão documentadas pelo próprio iFood. [2] Na experiência que acompanhamos, havia consumidores usando essa alternativa para entrar no pagamento online e para parcelar antes da disponibilidade nativa no checkout.
Minha leitura é que existem três problemas distintos aqui: dificuldade para concluir o pagamento, falta de limite e necessidade de prazo. Uma jornada mais simples pode atacar o primeiro; crédito e parcelamento podem atacar os outros dois. O resultado depende de qual barreira realmente impede a compra.
No caso do Itaú Pay, a estreia em viagens ajuda a tornar essa lógica concreta: uma passagem ou um pacote pode caber no orçamento mensal do consumidor, mas não no limite disponível ou na condição de pagamento oferecida naquele momento. Isso explica a oportunidade; não prova que todo crédito adicional gera uma venda que não aconteceria.
O Itaú estima aumento potencial de até 10 pontos percentuais na aprovação e ticket até 50% maior. São estimativas do banco, não resultados que já possamos atribuir à operação em escala. [1]
O que muda quando o banco opera o próprio arranjo
Arranjo é o conjunto de regras e participantes que faz o pagamento funcionar. No cartão tradicional, a transação utiliza uma rede como Visa ou Mastercard. O NuPay tem arranjos próprios, classificados como fechados em seu regulamento. O Itaú também descreve o Itaú Pay como arranjo próprio, reunindo conhecimento do cliente, crédito, autenticação e processamento. [1][3]
Pra ficar mais claro: essa estrutura permite ao grupo controlar mais etapas da operação e potencialmente evitar custos associados à rede de uma bandeira externa. Não significa que o pagamento fique sem custo: continuam existindo tecnologia, processamento, atendimento, prevenção a fraude e, quando há crédito, captação e risco de inadimplência.
A economia pode aumentar a contribuição da transação, permitir um preço mais competitivo ao lojista ou financiar condições comerciais para estimular o uso. Por isso, eu trataria margem maior como uma possibilidade a verificar, e não como consequência automática do arranjo próprio.
Para avaliar o Itaú Pay, olharia para quantos clientes elegíveis começam a usar, quantas compras são concluídas, quantos voltam e quanto sobra depois dos custos e perdas. O aprendizado do NuPay é um ponto de partida para a pergunta: a solução amplia o acesso ao pagamento online e viabiliza consumo, ou concentra principalmente transações que já aconteceriam por outros meios?
Outros movimentos da semana
Whop e MoonPay: conectar os vendedores aos agentes de IA
Para quem não conhece a Whop, Hotmart e Kiwify são referências úteis. São plataformas que ajudam empreendedores a vender pela internet, receber pagamentos e entregar acesso a produtos digitais. A comparação é uma aproximação: a Whop atende também negócios de software, serviços e comércio eletrônico, além de cursos e comunidades. Sua oferta combina ferramentas para operar o negócio, distribuição e pagamentos. [4]
Imagine um profissional que vende uma assinatura de uma comunidade, um curso ou uma ferramenta de software. Ele precisa apresentar a oferta, cobrar e administrar o acesso de quem comprou. A Whop fornece essa estrutura e cobra por pagamentos e outros serviços. [5]
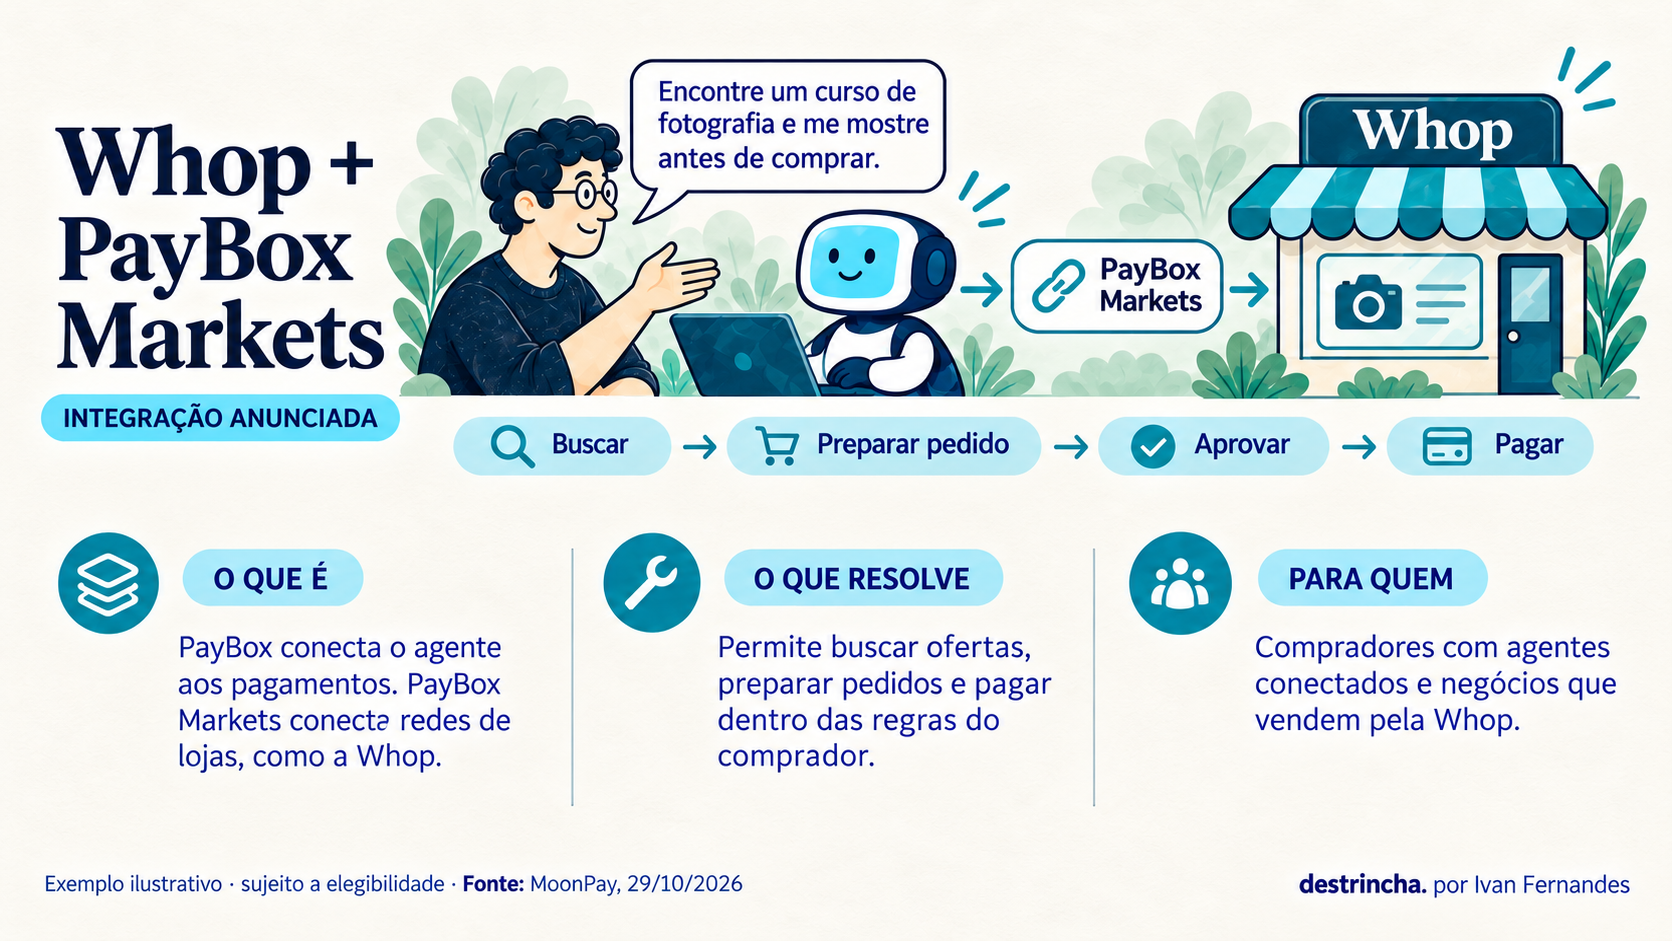
Em 29 de outubro, a MoonPay anunciou a integração da Whop ao PayBox Markets. Pra entender quem faz o quê: o agente é o assistente que recebe a tarefa; o PayBox é a infraestrutura da MoonPay que permite a esse agente preparar e executar pagamentos sob as permissões do comprador. Já o PayBox Markets conecta redes de lojas a essa infraestrutura. A Whop entra com os produtos e serviços dos negócios que vendem pela plataforma. [6]
Imagine pedir ao assistente: “Encontre um curso de fotografia e me mostre antes de comprar”. Com essa conexão, ele pode pesquisar ofertas na Whop, preparar o pedido e apresentar a compra para aprovação. O exemplo é ilustrativo: no modo de aprovação individual, você confirma cada transação; em outro modo, pode autorizar execução dentro de limites previamente definidos. A disponibilidade depende de elegibilidade e país. [6]
Na edição anterior, discuti como Visa, Mastercard e Stripe começam a permitir que agentes executem tarefas financeiras. O caso da Mastercard já incluía contratação de serviços dentro de um orçamento autorizado. A questão central era como delegar e manter controle sobre a execução. [7]
A Whop complementa essa discussão pelo lado de quem vende. Além de conseguir pagar, o agente precisa encontrar produtos, consultar preços e preparar pedidos. A integração procura tornar uma rede de vendedores acessível a esse fluxo.
A oportunidade para a Whop é transformar assistentes em mais um canal de vendas. Para seus vendedores, isso pode significar alcançar compradores que não começariam a jornada na loja. Para a MoonPay, significa ampliar os usos da sua infraestrutura de pagamento.
A disputa comercial passa também pela descoberta: quais ofertas o agente apresenta, quais informações utiliza e como o vendedor se torna elegível para aparecer. Estar conectado não garante ser escolhido.
Eu acompanharia compradores ativos, conversão de busca em compra, recompra e reembolsos. Mais importante do que anunciar uma base potencial de lojas é mostrar vendas adicionais com uma experiência confiável. A integração anunciada ainda não demonstra esse resultado.
Mastercard e Tech Mahindra: levar o pagamento ao processo de compras
A Tech Mahindra é uma empresa global de consultoria e serviços de tecnologia do grupo indiano Mahindra. Seu trabalho inclui implementar, modernizar e conectar sistemas de grandes empresas. [8] Isso ajuda a entender por que ela aparece numa parceria de pagamentos: muitas vezes, o obstáculo está em fazer a operação financeira funcionar junto das ferramentas que o cliente já usa.
Em 26 de outubro, a empresa anunciou uma parceria com a Mastercard para integrar cartões virtuais e capacidades de pagamento aos sistemas de gestão empresarial, os ERPs, e às plataformas de compras. A proposta inclui controles, automação e conciliação. [9]
Vamos imaginar uma rede de restaurantes comprando embalagens. O pedido é registrado no sistema, um responsável aprova, o financeiro paga em outra ferramenta e alguém confere depois a qual pedido aquele pagamento corresponde. Essa última etapa é a conciliação.
A integração busca conectar essas passagens: aproveitar os dados do pedido aprovado para executar o pagamento e devolver sua confirmação ao sistema. O exemplo é ilustrativo; não descreve um cliente implantado na parceria.
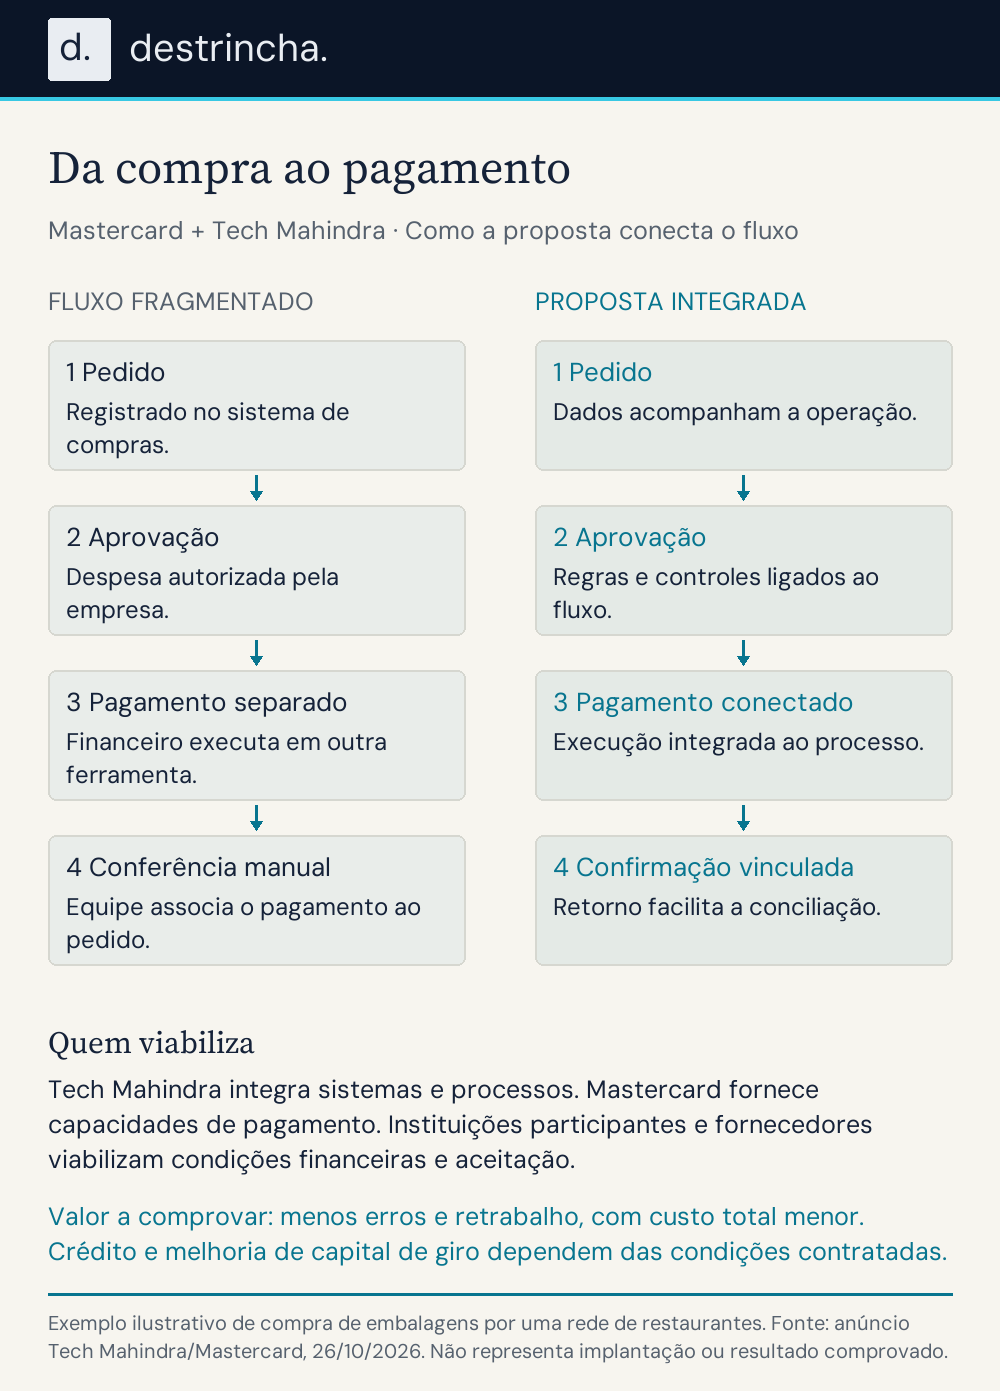
Para a empresa compradora, o potencial está em reduzir digitação, erros e conferência manual. Para o fornecedor, receber informações que facilitem identificar e conciliar o pagamento pode melhorar a operação. Mas a aceitação depende também das tarifas e condições de recebimento.
A promessa de melhorar capital de giro merece ser destrinchada. Se houver crédito, o comprador pode pagar numa data e o fornecedor receber em outra. Alguém precisa financiar esse intervalo. O benefício depende de prazos, custos e instituições participantes; integrar o software não cria crédito por si só.
Minha leitura é que a Mastercard ganha uma oportunidade de ampliar o uso de sua rede nos pagamentos empresariais, enquanto a Tech Mahindra pode monetizar integração e serviços. A divisão econômica da parceria não foi divulgada.
Há uma consequência competitiva: o fornecedor que conecta compras, aprovação e pagamento pode influenciar a escolha do meio de pagamento antes de o financeiro executar a transação. Distribuição e integração passam a fazer parte da disputa.
O núcleo do anúncio é integrar pagamentos ao trabalho de compras, contas a pagar e tesouraria. O comunicado também menciona a possibilidade de usar fluxos com agentes de IA, mas não apresenta um piloto ou uma demonstração de pagamento executado por agente. Por isso, não trataria a parceria como evidência de uma operação agêntica já em produção. [9]
É outro motivo pelo qual payments me entusiasma: aqui, o valor está em fazer a operação funcionar melhor. Vejo uma próxima fronteira na combinação dessa integração com a delegação de tarefas que discutimos na edição anterior, sobre Visa, Mastercard e Stripe. Com sistemas conectados, um agente poderia, por exemplo, preparar pagamentos de pedidos aprovados e encaminhar divergências para a equipe, dentro de regras e limites. Essa é uma hipótese de evolução, não uma capacidade demonstrada nesta parceria. O ganho dependeria de reduzir o trabalho total, incluindo supervisão e correção de erros.
O teste será observar empresas em produção, adesão de fornecedores, recorrência e custo por pagamento concluído. O comunicado não apresenta clientes implantados ou volumes realizados.
Creditas: prejuízo menor em um ano, mas maior que no trimestre anterior
A Creditas fechou o terceiro trimestre de 2026 com prejuízo operacional de R$ 53 milhões. Esse valor traz duas leituras: é menor que os R$ 81,8 milhões do terceiro trimestre de 2025, mas maior que os R$ 33,7 milhões do segundo trimestre de 2026. Houve melhora em um ano e piora em relação ao trimestre imediatamente anterior. [10]
Na comparação com o mesmo trimestre de 2025, a carteira cresceu 26,8%, para R$ 8,5 bilhões, e a receita aumentou 34,9%, para R$ 728,3 milhões. Já em relação ao segundo trimestre de 2026, o lucro bruto caiu e a margem bruta recuou de 37,6% para 34,6%. É nessa comparação entre trimestres consecutivos que aparece a pressão sobre o resultado. [10]
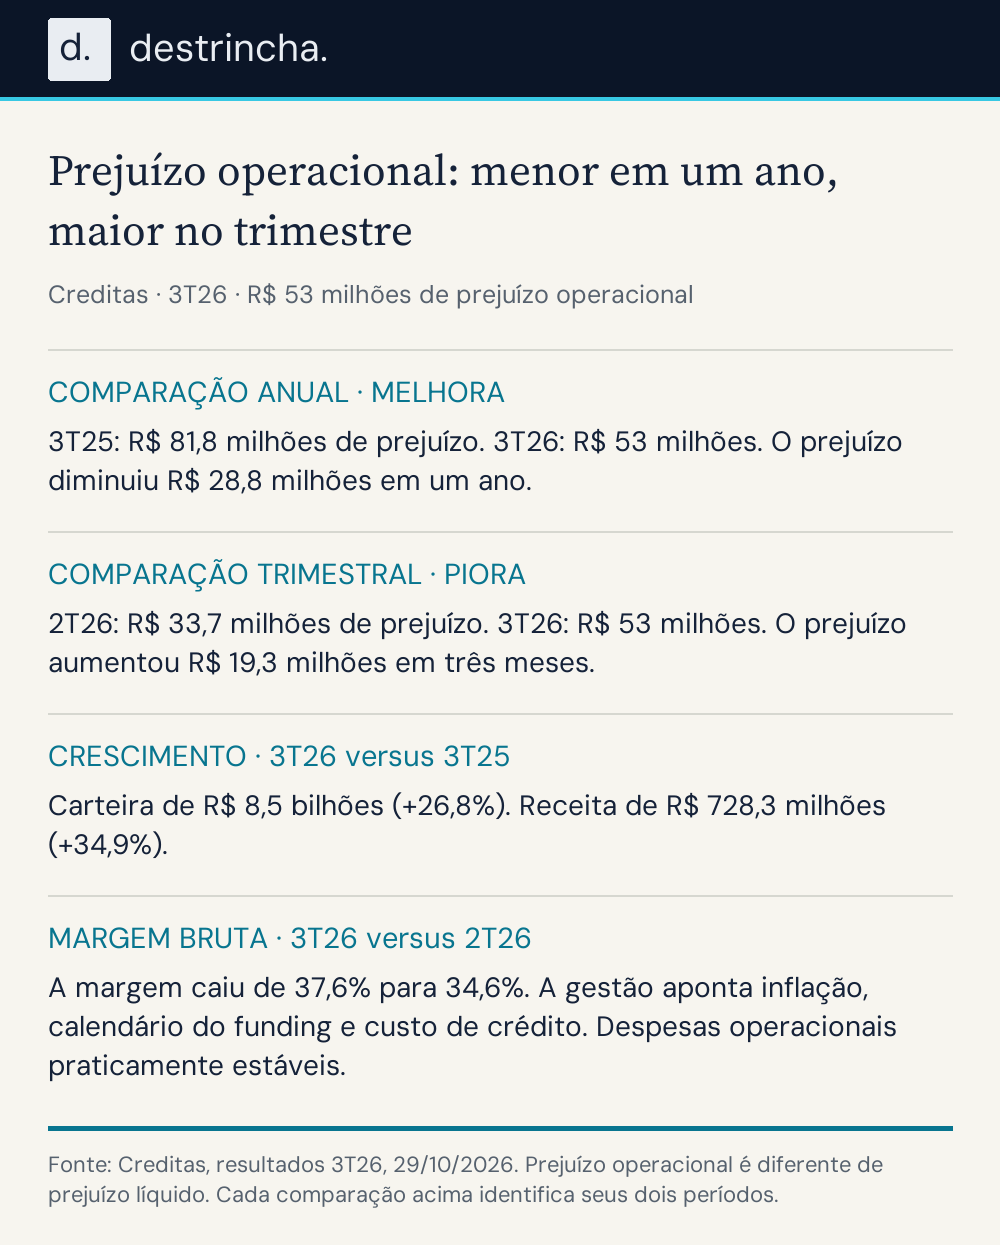
A administração atribui a pressão trimestral à menor contribuição da inflação no crédito com garantia imobiliária, a efeitos de calendário no custo de captação e a um custo de crédito um pouco maior. As despesas operacionais ficaram praticamente estáveis. [10]
É uma discussão sobre qualidade do crescimento. Aumentar a carteira amplia a base que pode gerar receita, mas o resultado depende do que sobra depois de financiar e administrar esse crédito. A cobertura da Startups também destaca o contraste entre recordes de carteira e receita e a piora operacional no trimestre. [11]
A Creditas atribui ganhos de produtividade à automação e à IA. Eu olharia para o custo por contrato, a conversão e a qualidade das novas safras de crédito, junto da evolução das despesas. A melhoria de produtividade precisa aparecer na economia da operação, preservando o risco.
O próximo resultado ajudará a testar quanto da pressão foi temporária e quanto persiste. Crescimento, eficiência e margem precisam caminhar juntos para sustentar a trajetória até a rentabilidade.
O que acompanhar daqui para frente
Itaú Pay, Whop e Mastercard–Tech Mahindra partem de posições diferentes, mas tentam aproximar o pagamento do contexto em que a compra acontece: o relacionamento bancário, a conversa com um agente e o processo de compras de uma empresa.
Minha hipótese é que essa proximidade pode ampliar uso e reduzir esforço. Para distinguir oportunidade de resultado, precisamos acompanhar compras adicionais, recorrência e custo total da operação. A Creditas acrescenta outra disciplina à leitura da semana: volume e receita maiores só contam parte da história. A margem mostra quanto desse crescimento pode sustentar o negócio.
Fontes e notas de apuração
[1] Itaú — lançamento do Itaú Pay. Release de outubro de 2026; estimativas são do banco. Classificação formal do Itaú Pay como arranjo fechado ainda não conferida em regulamento.
[2] iFood — NuPay no aplicativo. Funcionalidades públicas; Nubank — NuPay e parcelamento com juros. Observações de adoção, parcelamento e migração de canal são relato de Ivan nesta preparação, sem métricas ou datas específicas divulgadas.
[3] Regulamento NuPay publicado pela Shopclub. Documento disponibilizado por lojista participante; o antigo link do regulamento no domínio NuPay redireciona para a página comercial.
[4] Whop — o que faz a plataforma; Hotmart; Kiwify. Comparação de funções, não equivalência de portfólio.
[5] Whop — tarifas e serviços.
[6] MoonPay — integração Whop/PayBox, 29/10/2026. Não foram localizados resultados comerciais da integração.
[7] Destrincha — edição de 26/10/2026. Referência para continuidade editorial.
[8] Tech Mahindra — perfil institucional.
[9] Tech Mahindra/Mastercard — comunicado. Anúncio datado de 26/10; página publicada em 27/10/2026. Não informa ERPs específicos, preços ou implantações concluídas. Menciona fluxos com IA agêntica como possibilidade, sem demonstração ou piloto descrito.
[10] Creditas — resultados 3T26, 29/10/2026. Explicações dos efeitos e ganhos de IA atribuídas à gestão.